一、市场总体概况
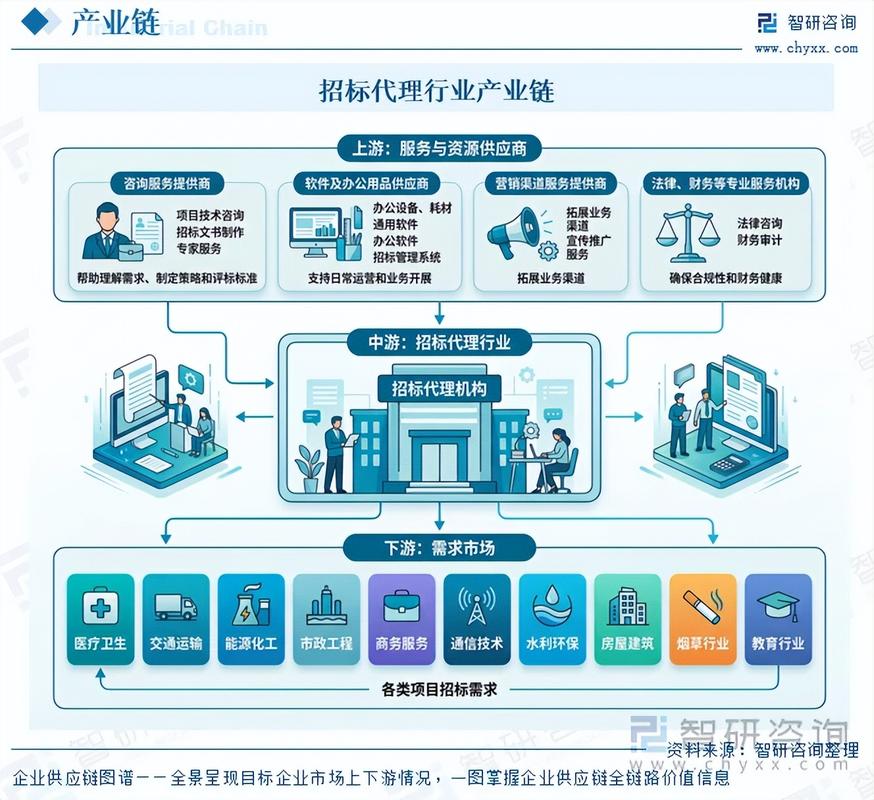
2021年前三季度,广州市招标代理市场在疫情常态化防控和经济社会发展“双统筹”背景下,呈现稳步复苏、结构优化的运行态势。受益于粤港澳大湾区建设提速、城市更新和基础设施补短板项目集中放量,全市招标代理服务需求保持较高活跃度。业务涵盖工程建设项目、政府采购、国企采购、医疗设备及服务等多个领域。行业整体规模稳中有升,市场集中度有所提高,电子化交易覆盖率显著提升。
二、市场规模与结构
项目数量与金额保持增长。前三季度,全市通过招标代理机构完成各类招标项目数量和委托金额均较2020年同期有明显回升,基建类项目和政府采购类项目贡献较大。从交易类型看,工程建设招标(含房屋建筑、市政、交通、水利等)仍占主导地位;政府采购委托代理业务稳步增加,尤其医疗设备、信息化服务、城市管理服务等占比上升。
从委托主体看,市、区两级国有企业、政府投资平台、事业单位仍是主要委托方;社会资本投资项目委托招标代理的需求亦有所增加。
三、竞争格局与机构表现
广州市招标代理市场参与主体较多,竞争较为充分。行业头部机构凭借资质等级、业绩积累、专业团队和跨区域服务能力,在大型复杂项目中占优。中小型代理机构则聚焦特定领域或区域,通过灵活服务、价格策略和技术创新寻求差异化生存。部分机构加快向全过程工程咨询、造价咨询、项目管理等上下游延伸,以求突破单一招标代理服务的天花板。
备案制推行以来,外地优质代理机构进入广州市场的便利度提升,进一步加剧了竞争。本土骨干代理机构在政府采购、城投类项目上保持领先地位,但在部分央企、省属企业项目的竞争中面临外部机构挑战。
四、政策与监管动态
前三季度,广州市持续推进招标投标领域“放管服”改革,落实优化营商环境措施。主要政策动向包括:
- 全流程电子化不断深化:市公共资源交易平台及相关部门推动远程异地评标、电子保函常态化应用,进一步降低交易成本,提高透明度。
- 招标代理机构监管加强:结合“双随机、一公开”检查,主管部门对代理机构的执业行为、信用评价、投诉处理等进行规范,重点关注招标文件歧视性条款、信息发布违规等问题。
- 信用体系建设加速:依托全国公共资源交易平台和“信用广州”等系统,招标代理机构的信用信息得到归集和共享,守信激励和失信惩戒机制逐步落地。
- 政府采购代理监管协同:财政部门对政府采购代理机构的监督检查力度不减,采购文件编制、评审组织、信息公开等环节合规要求趋严。
五、电子化与数字化转型
2021年前三季度,广州市招标采购电子化水平进一步提升。全流程电子招投标项目占比继续上涨,远程开标、在线评标成为常态。电子保函应用规模扩大,有效缓解了投标企业的资金压力。招标代理机构纷纷加大信息化投入,通过自建或接入第三方电子交易平台,提高文件编制效率和数据服务能力。区块链、大数据分析在评标辅助、围串标预警等方面的应用探索增多。
六、存在的主要问题
- 市场同质化竞争较为明显。部分代理机构服务内容单一,依靠低价获取业务,影响服务质量与行业形象。
- 专业化能力仍需提高。面对新基建、城市更新、EPC工程总承包等复杂项目,部分代理机构在需求策划、合同管理、造价咨询等方面能力不足。
- 信用监管和跨部门协同仍有提升空间。圍标串标、虚假招标等违法违规行为更趋隐蔽,代理机构甄别与防范压力增大。
- 人才结构性短缺。高素质项目经理、熟悉国际规则和数字化工具的复合型人才供不应求。
七、发展趋势展望
预计2021年第四季度及未来一段时间,广州市招标代理市场将继续保持活跃,但竞争也会更为激烈。行业将呈现以下趋势:
- 融合化:招标代理与全过程咨询、造价、监理等业务加速融合,形成集成服务能力。
- 数字化:数字化转型更加深入,人工智能辅助评标、电子档案单套制等需求增多。
- 规范化:以信用为基础的新型监管机制进一步健全,合规经营成为机构生存底线。
- 集中化:头部机构通过兼并合作、开设分支机构等方式扩大市场份额,中小企业向专精特新方向发展。
- 绿色化:随着“双碳”目标推进,绿色采购、绿色招标要求逐步渗入各类项目文件,招标代理机构需要相应加强能力储备。
八、建议
对招标代理机构而言:应着力提升专业服务能力,拓展全过程咨询业务,加快数字化平台建设,强化信用管理和内控合规,重视人才培养与引进。
对监管部门而言:可持续优化电子交易规则,加强跨部门数据共享和智慧监管,完善信用评价和结果应用,遏制低价恶性竞争,促进行业健康有序发展。
2021年前三季度广州市招标代理市场稳中提质,服务地方经济建设成效明显,行业正从规模扩张向质量效益转变的关键阶段迈进。